Immo PépitesIMMO PÉPITES
Accédez gratuitement aux meilleures pépites de l'immobilier français
Des dizaines de milliers de biens analysés en temps réel — estimation des travaux par IA, rentabilité, cashflow…
Accéder à l'app →

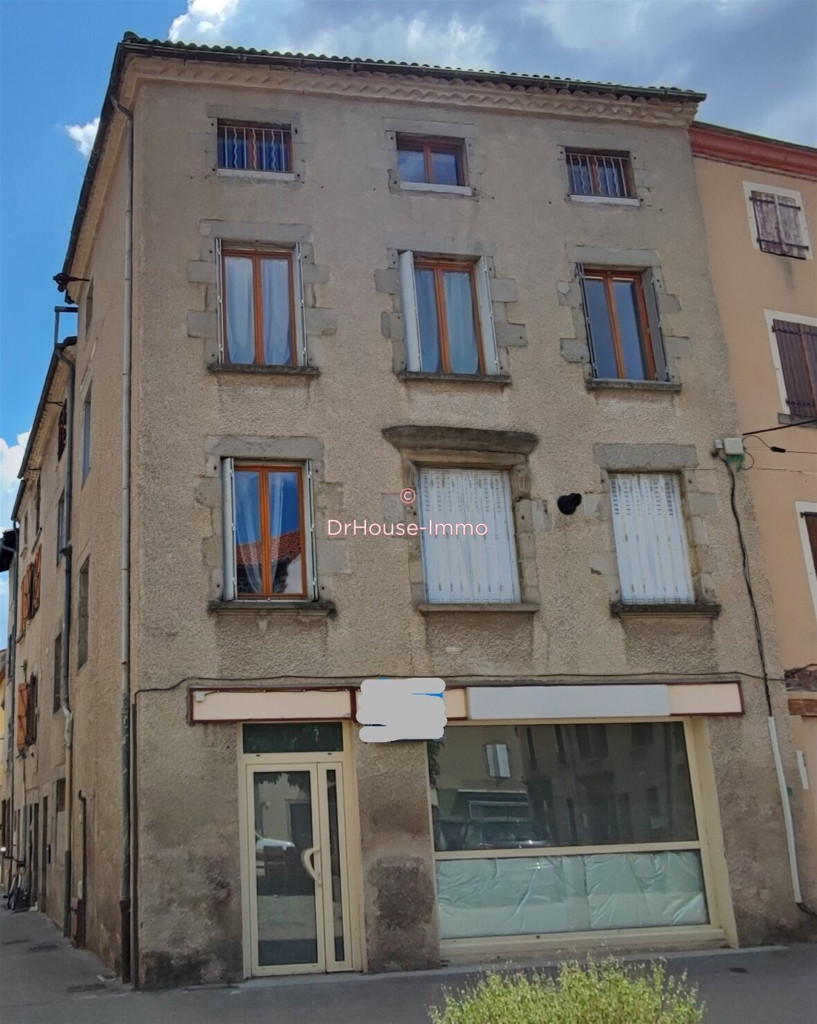
Maison de village avec local commercial

Bien expiré
VilleLangeac (43)
Surface140m²
Coût Total155 960€
Loyer Annuel13 172€
Rentabilité8.45%
Cashflow/mois+169€
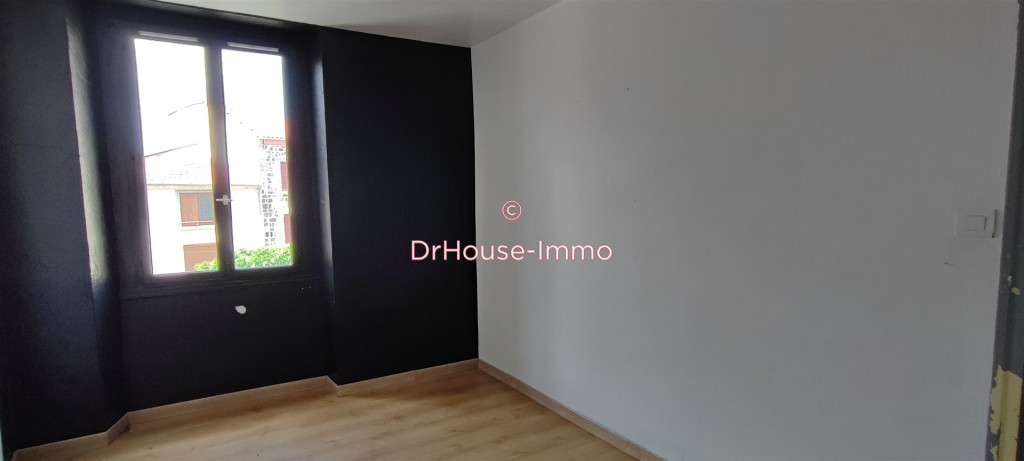
Image de bien 1Image de bien 2Image de bien 3Image de bien 4Image de bien 5
Prix : 133 000 €
Surface : 140 m²
Prix au m² : 950 €/m²
Chambres : 4
Pièces : 7
Étage : 0
Ascenseur : Non
Surface terrain : Non disponible
Caractéristiques : 140 m², 7 pièces, 4 chambres, 1 salle de bain, Toilettes séparées, Cave, 3 étages

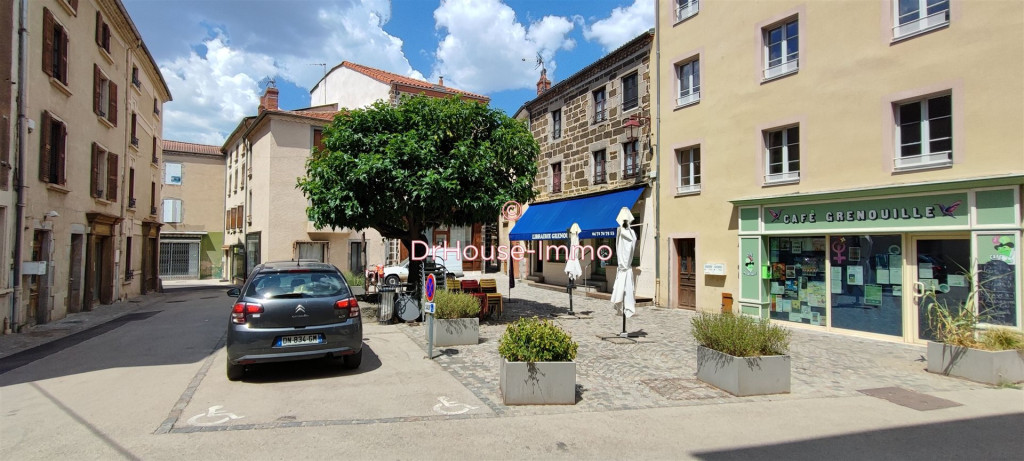
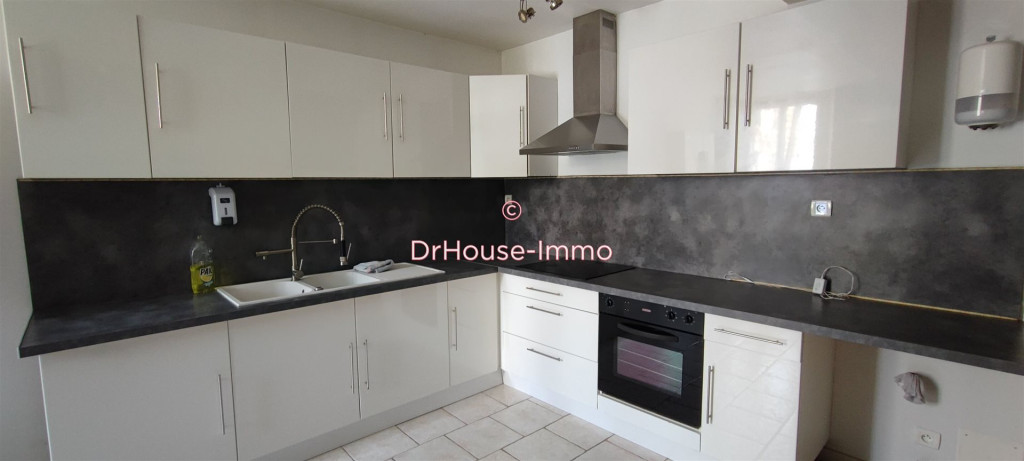
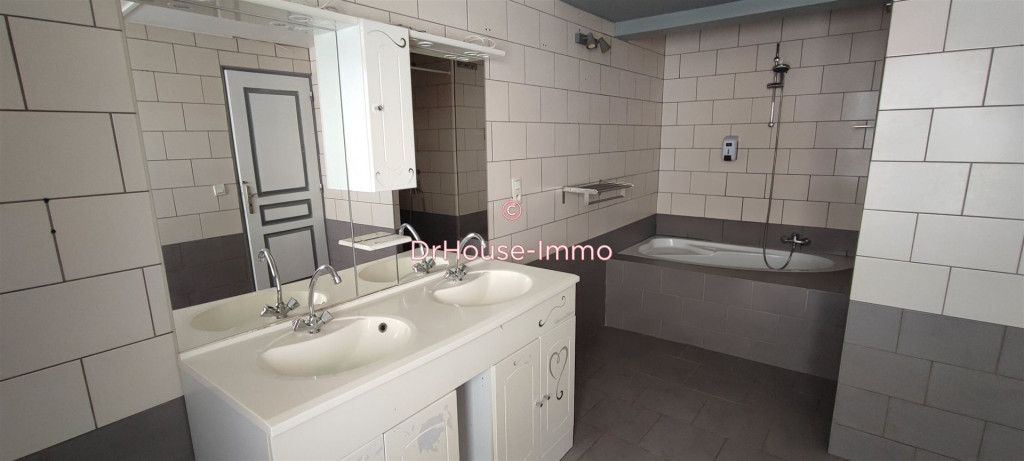
Venez Decouvrir sans plus tarder située en plein centre historique de Langeac cette maison de village avec un local commercial d'environ 140m2 habitables rénovée comprenant : une belle pièce de vie avec cuisine équipée et un poêle à granules. Au même niveau on retrouve une grande salle de bain avec douche et un coin salon . 2 eme étage : 3 chambres et un bureau Un grenier de 33 m2 a été aménagé. Le local commercial est équipé d'une climatisation réversible, l'appartement est chauffé avec le poêle à granule et convecteurs électriques Un chauffe eau thermodynamique alimente le circuit d'eau chaude. BIEN Rare Sur Le SECTEUR cette maison est une opportunité à ne pas manquer conviendra aussi bien pour un premier achat, un investissement locatif ou pour une résidence secondaire . Beaucoup de potentiel Alors n'hésitez pas à me ! Michel Valette RSAC 913506739 Agent commercial secteur Langeac et ses environs

Ce bien vous est présenté par Michel Valette, votre conseiller indépendant Dr House Immo.

Ville : Langeac
Département : Haute-Loire
Région : Auvergne Rhône Alpes
Code postal : 43300
Coordonnées : 45.102769, 3.491438
Total : 155 960€
Prix d'acquisition : 133 000€
Travaux : 12 320€
Valeur du bien : 145 320€
Frais de notaire : 10 640€
Coût estimé : 10 640€
Pourcentage : 8.0% du prix d'acquisition
Type de bien : Ancien (> 5 ans)
ℹ️ Comment sont calculés les frais de notaire ?
  • Bien ancien (> 5 ans) : environ 7-8% du prix (droits de mutation ~5.8%, émoluments ~1%, frais divers ~0.5%)
  • Bien neuf (< 5 ans) : environ 2-3% du prix (TVA déjà incluse dans le prix, pas de droits de mutation)
Surface : 140m²
Loyer prédit : 7.84€/m²/mois
Fourchette : 5.66€ - 10.85€/m²/mois
Loyer total estimé : 1098€/mois
Loyer annuel estimé : 13172€/an
Fourchette totale : 793€ - 1520€/mois
Fourchette annuelle : 9516€ - 18234€/an
Rentabilité brute :8.45%
Fourchette de rentabilité :6.10% - 11.69%
ℹ️ Calcul : Rentabilité brute = (Loyer annuel / Coût total) × 100
Le loyer annuel est basé sur la prédiction de loyer. Le coût total inclut le prix d'acquisition, les travaux et les frais de notaire.
Prix médian /m² :1 202,74 €/m²
Basé sur :52 ventes dans un rayon de 1 km
Prix de marché :168 384 €
Prix d'achat :133 000 €
Décote à l'achat :-35 384€ (-21.0%)
Marge achat-revente :12 424€ (7.4%)
✓ Marge positive à la revente
ℹ️ Source : Données DVF (Demandes de Valeurs Foncières) — transactions immobilières des 3 dernières années dans un rayon de 1 km.

💰 Montants

Apport personnel :0,00€
Emprunt total : prix + travaux + frais de notaire
Montant emprunté :155 960€
ℹ️ Note : Les montants sont calculés selon la .

📅 Mensualités

Crédit :760,02€/mois
Sur 25 ans à un taux de 3.25%
Assurance emprunteur :58,49€/mois
Taux d'assurance : 0.45% par an
Total mensualité : 818,50€/mois
ℹ️ Note : Les montants sont calculés selon la .

📊 Coûts totaux sur 25 ans

Coût du crédit (intérêts) :72 045,52€
Coût de l'assurance :17 545,50€
Taxe foncière : 1 317,23€/an
Soit par mois : 109,77€/mois
Estimation (10% du loyer annuel)
Revenus mensuels : 1 097,69€/mois
Loyer estimé
Charges mensuelles totales : 928,27€/mois
Crédit + assurance + taxe foncière + charges copro
Cashflow net :169,42€/mois
✓ Investissement autofinancé

Diagnostic de Performance Énergétique (DPE)

Classe énergétique :D
Consommation : 240 kWh/m²/an
Source : Mention explicite • Confiance : Élevée

🛠️ Travaux identifiés

Salle de bainRECOMMANDÉ
Sous-catégorie: Rafraîchissement
Remplacement du lavabo et de la baignoire, carrelage partiel ou total, mise aux normes plomberie et électricité
Quantité: 8 m² de carrelage
Raison: État 3/5 visible sur photos - salle de bain nécessite un léger rafraîchissement
ChambresRECOMMANDÉ
Sous-catégorie: Revêtement sol
Pose de parquet flottant dans les 4 chambres
Quantité: 4 chambres (environ 40 m² total)
Raison: État 3/5 visible - sols nécessitant un léger rafraîchissement
SalonRECOMMANDÉ
Sous-catégorie: Revêtement sol et peinture
Peinture des murs et du plafond, pose de parquet flottant
Quantité: 1 salon (environ 30 m²)
Raison: État 3/5 assumé - salon nécessite un rafraîchissement

💶 Estimation des travaux

Coût estimé :12 320 €(88 € / m²)
Détail par catégorie :
  • Salle de bain - Rafraîchissement:4 700€
    Carrelage 8 m²: 80€/m² × 8 = 640€, Lavabo: 400€, Baignoire: 800€, Plomberie: 1000€, Électricité: 800€, Main d'œuvre: 60% du total matériaux = 1060€
  • Chambres - Revêtement sol:3 840€
    Parquet flottant 40 m²: 60€/m² × 40 = 2400€, Main d'œuvre: 60% du total matériaux = 1440€
  • Salon - Revêtement sol et peinture:3 780€
    Parquet flottant 30 m²: 60€/m² × 30 = 1800€, Peinture murs/plafond 30 m²: 30€/m² × 30 = 900€, Main d'œuvre: 60% du total matériaux = 1080€
Notes :

Prix moyens 2025 pour la région de Langeac (zone rurale, coefficient 0.9 appliqué). Main d'œuvre incluse.

📈 Potentiel d'amélioration DPE

D→D(0 classe d'amélioration)
Coût travaux énergétiques : 0€✗ (< 10 700€)
Confiance de l'estimation : Faible

⚠️ DPE actuel (D) n'est pas une passoire thermique (E/F/G). Le plafond majoré de 21 400€ ne s'applique pas.

⚠️ Estimation à faible confiance. Consultez un diagnostiqueur DPE pour une évaluation précise.

📥 Revenus Locatifs

Loyer mensuel estimé : 1 098 €/mois
Revenus locatifs annuels : 13 172 €/an
Calcul : 1 098 €/mois × 12 mois

📤 Charges Récurrentes

Ces charges sont identiques chaque année (hors intérêts qui diminuent)
Intérêts d'emprunt (année 1) : 5 003 €/an
Base de calcul : Emprunt de 155 960 € à 3.25% sur 25 ans
Assurance emprunteur : 702 €/an
Calcul : 58 €/mois × 12 mois
Taxe foncière : 1 317 €/an

🏗️ Année 1 (avec travaux de rénovation)

Travaux de rénovation : 12 320 €
Déductible intégralement l'année des travaux
TOTAL Charges déductibles (Année 1) : 19 342 €
Revenus locatifs : +13 172 €
Charges déductibles : -19 342 €
Résultat foncier Année 1 : -6 170 €(Déficit de 6 170 €)
Imputable sur revenu global : 6 170 €
Plafonné à 10 700 €(plafond standard)

📅 Années suivantes (sans travaux)

À partir de l'année 2, plus de travaux de rénovation à déduire
TOTAL Charges déductibles (Années 2+) : 7 022 €/an
Revenus locatifs : +13 172 €
Charges déductibles : -7 022 €
Résultat foncier Années 2+ : 6 150 €/an
Prix d'achat du bien : 133 000 €
ℹ️ Seul le bâti (construction) est amortissable en régime réel, pas le terrain. Pour estimer la valeur du bâti, on utilise généralement 65% du prix d'achat (valeur cadastrale non disponible).
Valeur du bâti estimée : 86 450 €(65% de 133 000 €)
Taux d'amortissement linéaire : 3,636% par an(durée de 27,5 ans selon CGI art. 39C)
Amortissement annuel : 3 144 €/an
Calcul : 86 450 € × 3,636% = 3 144 €
💡 L'amortissement réduit votre revenu imposable mais ne crée pas de déficit imputable sur le revenu global. Il s'impute uniquement sur les revenus fonciers.
ℹ️ Cette projection simule l'évolution du déficit foncier et des reports sur la durée de votre emprunt (25 ans). Les loyers sont revalorisés de 2% par an.
AnnéeRevenusChargesDont IntérêtsRésultatImputation RGReportCumul Report
113 172 €19 347 €5 008 €-6 175 €6 175 €--
213 436 €6 891 €4 872 €6 545 €---
313 704 €6 751 €4 732 €6 953 €---
413 979 €6 606 €4 587 €7 372 €---
514 258 €6 457 €4 438 €7 801 €---
614 543 €6 302 €4 283 €8 241 €---
714 834 €6 143 €4 124 €8 691 €---
815 131 €5 978 €3 959 €9 153 €---
915 433 €5 808 €3 789 €9 626 €---
1015 742 €5 632 €3 613 €10 110 €---
1116 057 €5 450 €3 431 €10 607 €---
1216 378 €5 262 €3 243 €11 116 €---
1316 706 €5 069 €3 049 €11 637 €---
1417 040 €4 868 €2 849 €12 172 €---
1517 381 €4 661 €2 642 €12 719 €---
1617 728 €4 448 €2 429 €13 280 €---
1718 083 €4 227 €2 208 €13 856 €---
1818 444 €3 999 €1 980 €14 445 €---
1918 813 €3 763 €1 744 €15 050 €---
2019 190 €3 520 €1 501 €15 670 €---
2119 573 €3 269 €1 250 €16 305 €---
2219 965 €3 009 €990 €16 956 €---
2320 364 €2 741 €722 €17 623 €---
2420 771 €2 464 €445 €18 308 €---
2521 187 €2 178 €159 €19 009 €---
TOTAL421 912 €134 842 €72 046 €287 071 €6 175 €Report final : 0 €

💡 Synthèse de la Projection

Économie d'impôt Année 1 (TMI 30%) : 1 852 €
Déficit reportable à l'issue du prêt : 0 €
Résultat net cumulé (revenus - charges) : 287 071 €
⚠️ Hypothèses de la projection :
  • Revalorisation annuelle des loyers : 2%
  • Taxe foncière et charges constantes
  • Intérêts d'emprunt dégressifs selon l'amortissement du capital
  • Pas de travaux de rénovation supplémentaires
  • Taux marginal d'imposition fixe à 30%
  • Reports de déficits utilisés dès qu'un bénéfice apparaît (FIFO)

📊 Micro-Foncier (Régime Simplifié)

Revenus locatifs annuels : 13 172 €/an
Abattement forfaitaire : 30%
Impôt annuel (TMI 30%) : +2 766 €/an

💰 Gain Fiscal par Année (Régime Réel vs Micro-Foncier)

Comparaison année par année : impôt évité grâce au régime réel
AnnéeMicro-FoncierRégime RéelGain Fiscal
1+2 766 €-1 852 €+4 618 €
2+2 766 €+1 963 €+803 €
3+2 766 €+2 086 €+680 €
4+2 766 €+2 212 €+554 €
5+2 766 €+2 340 €+426 €
6+2 766 €+2 472 €+294 €
7+2 766 €+2 607 €+159 €
8+2 766 €+2 746 €+20 €
9+2 766 €+2 888 €-122 €
10+2 766 €+3 033 €-267 €
11+2 766 €+3 182 €-416 €
12+2 766 €+3 335 €-569 €
13+2 766 €+3 491 €-725 €
14+2 766 €+3 651 €-885 €
15+2 766 €+3 816 €-1 050 €
16+2 766 €+3 984 €-1 218 €
17+2 766 €+4 157 €-1 391 €
18+2 766 €+4 334 €-1 568 €
19+2 766 €+4 515 €-1 749 €
20+2 766 €+4 701 €-1 935 €
21+2 766 €+4 891 €-2 125 €
22+2 766 €+5 087 €-2 321 €
23+2 766 €+5 287 €-2 521 €
24+2 766 €+5 492 €-2 726 €
25+2 766 €+5 703 €-2 937 €
Total+69 150 €+86 121 €+-16 971 €
🟢 Vert = Années en déficit (pas d'impôt sur revenus fonciers)
🟡 Jaune = Années avec gain fiscal positif
🔴 Rouge = Années où le régime réel est moins avantageux
ℹ️ Le régime réel permet d'éviter l'impôt sur les revenus fonciers pendant les années où le déficit foncier est généré. L'objectif est de maximiser le nombre d'années sans imposition.
Dernière mise à jour : il y a 84 jours
Vous avez aimé ce bien et cette analyse ? Il y en a des milliers d'autres.
Alertes personnalisées, analyses complètes, calcul de rentabilité en un clic
Accéder à l'app →